お知らせ
10.212026
令和8年分の年末調整とは?進め方と今年の改正点を、はじめての方向けに解説
令和8年分の年末調整とは?進め方と今年の改正点を、はじめての方向けに解説
年末調整の仕組みから、4つの申告書の違い、令和8年分の改正点、12月までに企業が行うことまでを、順を追って解説します。
この記事の結論(先に3行)
1 令和8年11月までの毎月の給与計算は、今回の改正による変更はありません。12月に行う年末調整で、1年分をまとめて精算します。
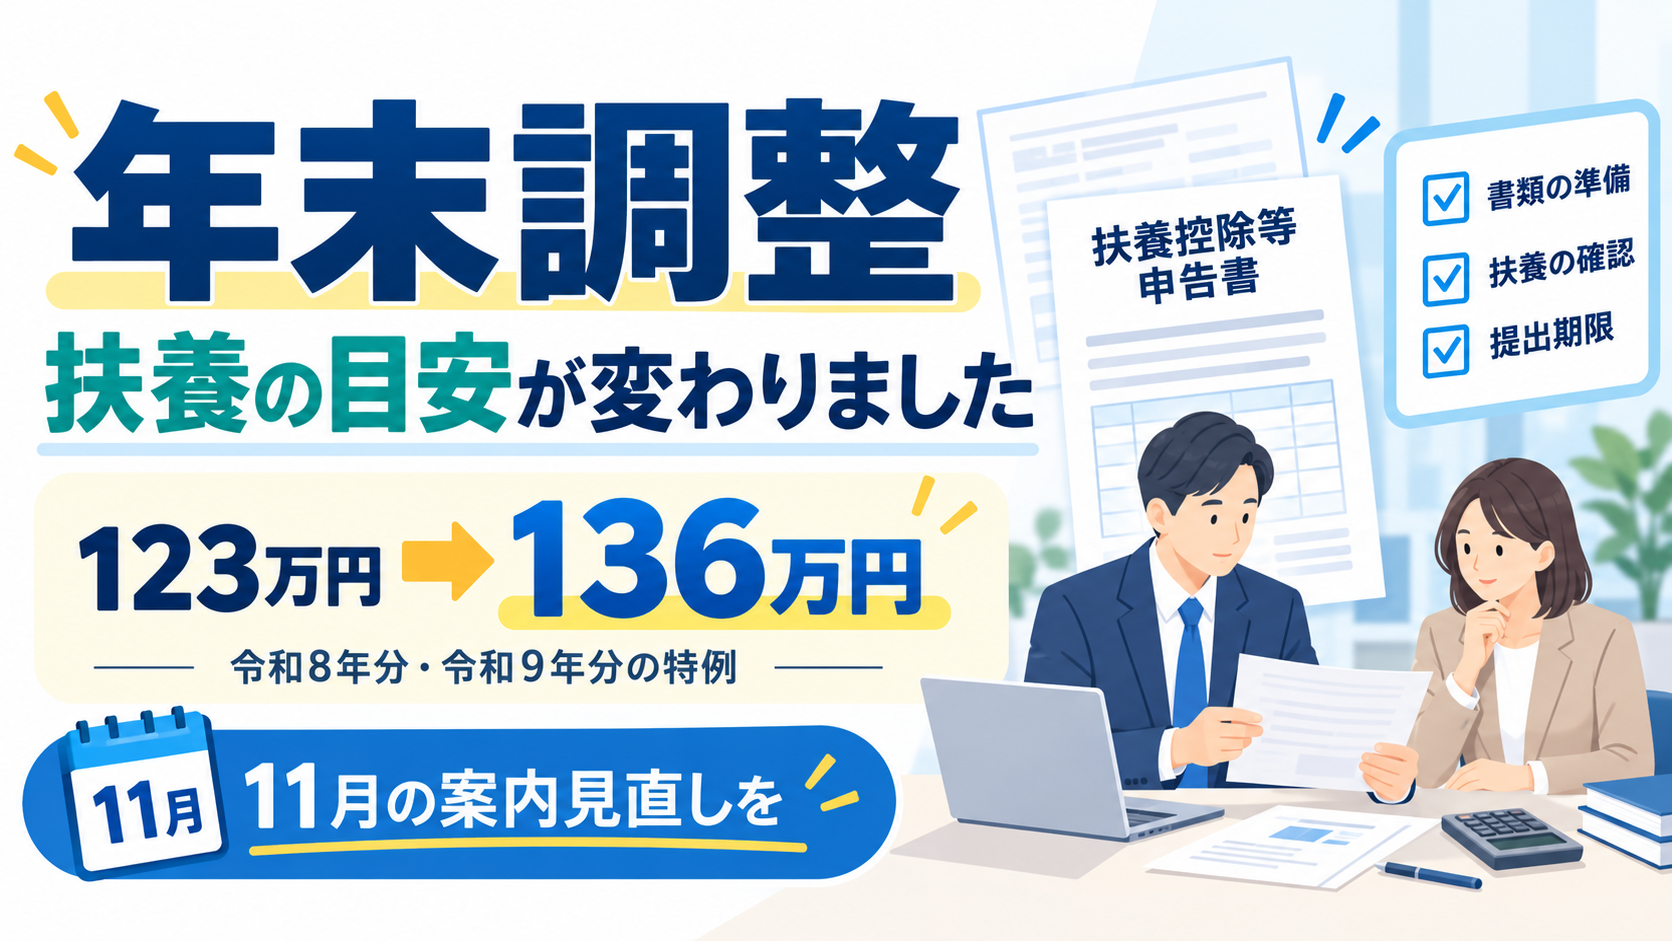
2 扶養の対象となる家族の収入の目安が、給与収入だけの場合で年123万円以下から136万円以下に変わりました。昨年は対象外であった家族が、今年は対象となる場合があります。
3 昨年と同じ基準で判定すると、本来は扶養の対象となるご家族を、対象外として扱ってしまうおそれがあります。
改正点のみを確認したい方は、目次の3からお読みください。
1年末調整とは(なぜ毎年行うのか)
毎月の源泉徴収と、1年分の税額は一致しない
企業は毎月の給与から所得税を天引きしています。これを源泉徴収といいます。ところが、1年間に天引きした合計額と、その人が1年間で納めるべき税額(年税額)は、通常は一致しません。
国税庁は、一致しない理由として次の3点を挙げています。
✓源泉徴収税額表は、1年を通じて毎月の給与の額に変動がないものとして作られているが、実際には変動がある
✓年の中途で扶養する親族の数などに異動があっても、異動後の支払分から修正するだけで、各月にさかのぼって修正しない
✓生命保険料控除や地震保険料控除などは、年末調整の際に控除することとされている
この不一致を精算する手続きが年末調整です。年末調整で精算が済めば、大半の従業員は確定申告を行う必要がありません。
年末調整の対象となる人・ならない人
年末調整は、原則として「給与所得者の扶養控除等(異動)申告書」を提出している人の全員について行います。ただし、次のとおり例外があります。
年末調整の対象となる人
1年を通じて勤務している人
年の中途で就職し、年末まで勤務している人も含みます。
年の中途で退職した一定の人
死亡により退職した人、著しい心身の障害のため退職して本年中の再就職が見込まれない人、12月中に支給期の到来する給与の支払を受けた後に退職した人が該当します。
パートタイマーなどで年の中途に退職した人
本年中に支払を受ける給与の総額が136万円以下である人が該当します(退職後に他の勤務先等から給与の支払を受けると見込まれる場合を除きます)。
年末調整の対象とならない人
本年中の主たる給与の収入金額が2,000万円を超える人
この場合は確定申告で精算します。
2か所以上から給与の支払を受けている人
他の給与の支払者に扶養控除等(異動)申告書を提出している人や、年末調整を行うときまでに同申告書を提出していない人(乙欄適用者)が該当します。
年の中途で退職した人のうち、上記に該当しない人
非居住者、日雇労働者なども対象となりません。
※ここでの136万円は「年末調整を行うかどうか」の基準です。3章で説明する「扶養の対象となるかどうか」の136万円とは別の判定ですので、混同しないようご注意ください。
年末調整を行う時期
年末調整は、その年最後に給与の支払をする時に行います。通常は12月です。死亡により退職した人など、年の中途で行う場合もあります。
2年末調整の進め方(4つの申告書と精算の流れ)
まず、4種類の申告書を受け取る
従業員から受け取る申告書は4種類です。現場では「年末調整の書類」とひとまとめに呼ばれますが、それぞれ目的が異なります。
全員から受け取るもの
給与所得者の扶養控除等(異動)申告書
扶養している親族を申告する書類です。この申告書の提出がない人は、原則として年末調整の対象になりません。
給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書
基礎控除、配偶者控除・配偶者特別控除、特定親族特別控除、所得金額調整控除を受けるための書類です。4つの申告書が1枚にまとまっています。
該当する人から受け取るもの
給与所得者の保険料控除申告書
生命保険料控除、地震保険料控除、社会保険料控除、小規模企業共済等掛金控除を受けるための書類です。
給与所得者の住宅借入金等特別控除申告書
住宅ローン控除を受けるための書類です。適用2年目以降の人が対象となります。
「配偶者控除等申告書」という単独の様式はありません
2つめの申告書は4つが1枚にまとまった様式です。「配偶者控除等申告書を提出してください」と案内すると、従業員が「その書類は受け取っていない」と戸惑うことがあります。従業員への案内では、様式の名称ではなく「配付した書類のうち何枚目か」で伝えるほうが確実です。
申告書を受け取った後の流れ
申告書がそろったら、1年間の税額を計算し、毎月の給与から天引きしてきた税額との差額を精算します。差額は、12月または翌年1月の給与で還付または徴収します。計算の手順は、国税庁「令和8年分 年末調整のしかた」に示されています。
3令和8年分は何が変わったのか
令和8年度税制改正により、次の改正が行われました。これらの改正は、原則として令和8年12月1日に施行され、令和8年分以後の所得税について適用されます。
3-1 基礎控除が引き上げられました
基礎控除の額が、所得に応じて引き上げられました。令和8年分と令和9年分に適用される特例で、引上げ後の額は所得の区分によって異なります。区分ごとの金額は、国税庁「令和8年分 年末調整のしかた」で確認できます。
基礎控除の額を1つの数字で案内しないでください
所得の区分によって額が異なるため、1つの数字で案内すると当てはまらない従業員が出ます。従業員への説明は「所得に応じて引き上げられた」までにとどめてください。
3-2 給与所得控除の最低保障額が74万円になりました
給与所得控除の最低保障額が、65万円から74万円に引き上げられました。令和8年分と令和9年分に適用される特例です。
この引上げに伴い、令和8年分の「年末調整等のための給与所得控除後の給与等の金額の表」も改正されました。年末調整で使用する表そのものが変わっています。
3-3 扶養の対象となる家族の収入の目安が変わりました
今年の実務で最も影響が大きいのがこの改正です。表は、収入が給与だけの場合の収入金額で示しています。
| 区分 | 改正後 | 改正前 |
|---|---|---|
| 扶養親族 同一生計配偶者 |
136万円以下 | 123万円以下 |
| ひとり親の生計を 一にする子 |
136万円以下 | 123万円以下 |
| 特定親族 (19歳以上23歳未満) |
136万円超 197万円以下 |
123万円超 188万円以下 |
| 配偶者特別控除の 対象となる配偶者 |
136万円超 207万円以下 |
123万円超 201万5,999円以下 |
| 勤労学生 | 163万円以下 | 150万円以下 |
※合計所得金額でみると、扶養親族・同一生計配偶者は58万円以下から62万円以下への改正です。あわせて、家内労働者等の必要経費に算入する金額の最低保障額も65万円から69万円に引き上げられました。
「扶養は一律136万円まで」という案内は誤りです
配偶者と子では確認する欄が異なり、136万円を超えても別の控除を受けられる場合があります。配偶者は207万円以下であれば配偶者特別控除、19歳以上23歳未満の子は197万円以下であれば特定親族特別控除の対象となる場合があります。一方、18歳以下および23歳以上の子は、136万円を超えると扶養控除の対象から外れます。
3-4 23歳未満の扶養親族がいる人は、生命保険料控除が拡充されました
令和8年分と令和9年分に限り、23歳未満の扶養親族を有する人の一般生命保険料控除の適用限度額が、4万円から6万円に引き上げられました。保険料控除申告書にはこの特例のための欄が設けられているため、昨年の様式は使い回さず、令和8年分の様式を使用してください。
3-5 11月までは変わらず、12月にまとめて精算します
国税庁は、令和8年の給与等の源泉徴収事務について次のとおり示しています。
✓令和8年11月までの給与等の源泉徴収事務に、変更は生じない
✓令和8年12月に行う年末調整で、引上げ後の基礎控除額と改正後の表により1年間の税額を計算し、改正前の源泉徴収税額表によって計算した源泉徴収税額と精算する
✓扶養親族等の所得要件の改正は、令和8年12月1日以後に支払う給与等から適用される
このため、この改正により新たに扶養親族等の要件を満たすこととなった親族等について扶養控除等の適用を受けるには、「給与所得者の扶養控除等(異動)申告書」等の提出が必要です。
なお、基礎控除額および給与所得控除の最低保障額の引上げに伴い改正されたのは、令和9年分以後の「源泉徴収税額表」です。毎月の天引き額が変わるのは令和9年1月からとなります。
4企業がいつ何をすればよいのか
11月までに行うこと
✓毎月の給与計算は、今回の年末調整の改正による変更はありません
✓扶養の収入の目安が136万円以下に変わったことを従業員に伝えます。案内文を使う企業は、昨年の文面の数字が古いままになっていないか確認します
✓申告書は令和8年分の様式を使用します。保険料控除申告書には新しい欄が設けられています
従業員に伝える内容は、次の趣旨で足ります。案内文、申告書の配付時の口頭説明、社内掲示など、手段は問いません。
ご家族の今年の収入の見込みをご確認ください。昨年は扶養の対象外であったご家族が、今年は対象となる場合があります。
12月に行うこと
✓4種類の申告書を受け取り、内容を確認します
✓新たに扶養の対象となった親族がいる従業員からは、扶養控除等(異動)申告書の再提出を受けます
✓年税額を計算し、徴収済みの税額と精算します。還付や徴収を給与に反映する時期は、12月の給与の企業と翌年1月の給与の企業があります
✓精算額は従業員ごとに異なります。「今年は控除額の改正を反映して精算します」と事前に伝えておくと、給与明細に関する問い合わせに備えられます
12月1日より前に最後の給与を受ける方がいる場合
11月中に退職する方など、最後の給与の支払日が令和8年12月1日より前になる方がいる場合は、その方の年末調整に改正後の控除額を反映できるかどうかを、顧問税理士に確認してから進めてください。
令和9年1月に行うこと
毎月の給与計算で使用する源泉徴収税額表が新しいものに変わります。給与計算ソフトを使用している場合は、年末調整の処理が終わった後に、ソフトの更新が必要かどうかを確認してください。
あわせて確認したい、令和8年4月からの改正
次の2つは年末調整の改正ではなく、令和8年4月1日からすでに適用されています。4月以降の給与計算に反映できているかを、この機会に確認してください。
令和8年4月1日以後に支払う通勤手当・支給する食事から適用
通勤手当の非課税限度額
自動車・自転車などの交通用具で通勤する人の非課税限度額が引き上げられ、片道65km以上の区分が新設されました(片道95km以上は月額66,400円)。あわせて、勤務先や駅・停留所の周辺の駐車場・駐輪場を利用する場合は、その料金相当額(1か月あたり5,000円を上限)を加算できます。自宅付近の駐車場等は対象外です。
食事の現物支給の非課税限度額
企業が支給する食事の非課税限度額が、月額3,500円から7,500円に引き上げられました。従業員本人が食事の価額の50%以上を負担していることが要件である点は変わりません。
※電車・バスなど交通機関を利用する場合の非課税限度額(1か月あたり15万円)に改正はありません。
5よくある質問
Q1 令和8年11月までの給与計算で、何か対応は必要ですか。
必要ありません。国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています。改正後の控除額は、12月に行う年末調整でまとめて反映します。
Q2 従業員の還付額は増えますか。
増える人が多いと見込まれますが、全員ではありません。基礎控除の額が所得に応じて異なり、扶養の状況も人それぞれであるためです。「今年は還付が増えます」と一律に案内することは避けてください。
Q3 扶養の対象となるのは、年収136万円までということですか。
家族の区分によって異なります。扶養親族・同一生計配偶者は給与収入136万円以下です。配偶者は136万円を超えても207万円以下であれば配偶者特別控除、19歳以上23歳未満の子は197万円以下であれば特定親族特別控除の対象となる場合があります。
Q4 昨年は扶養から外れていた家族がいます。何をすればよいですか。
今年の収入の見込みを従業員に確認してもらい、扶養の対象となる場合は「給与所得者の扶養控除等(異動)申告書」等を提出してもらってください。扶養親族等の所得要件の改正は令和8年12月1日以後に支払う給与等から適用されるため、提出がないと控除を受けられません。
Q5 昨年の申告書の様式を使い回せますか。
使用できません。令和8年分の様式を使用してください。特に保険料控除申告書は、23歳未満の扶養親族を有する場合の生命保険料控除の特例に対応した欄が設けられています。
Q6 社会保険の扶養の基準も136万円になったのですか。
なっていません。所得税と社会保険は別の制度です。社会保険については、令和8年10月1日に短時間労働者に係る賃金要件(月額8.8万円以上)が撤廃されており、所得税とは別に確認が必要です。
Q7 パート従業員から「もっと働けますか」と聞かれた場合、どう答えればよいですか。
所得税と社会保険を分けて確認するよう伝えてください。所得税の扶養の目安は136万円に引き上げられましたが、社会保険の加入要件は別に判定します。勤務時間を増やす前に、両方を確認することをおすすめします。
Q8 毎月の天引き額はいつから変わりますか。
令和9年1月からです。基礎控除額および給与所得控除の最低保障額の引上げに伴って改正されたのは、令和9年分以後の源泉徴収税額表です。令和8年分の源泉徴収税額表は改正されていません。
Q9 年の中途で退職したパート従業員の年末調整は、どうすればよいですか。
本年中に支払を受ける給与の総額が136万円以下で、退職後に他の勤務先等から給与の支払を受けると見込まれない場合は、退職の時に年末調整を行います。この136万円は、扶養の判定とは別の基準です。
Q10 通勤手当の改正は、年末調整で精算するのですか。
通勤手当の改正は令和8年4月1日以後に支払われるべき通勤手当から適用されており、年末調整の改正とは別のものです。4月以降の給与計算で非課税の取扱いが正しく反映されているかを確認してください。
Q11 この改正は、従業員が何人の企業から対象になりますか。
企業の規模にかかわらず、すべての企業が対象です。年末調整は人数要件のある手続きではありません。
Q12 年末調整の還付金は、いつの給与で受け取れますか。
企業によって異なります。12月の給与に反映する企業と、翌年1月の給与に反映する企業があります。還付しきれない金額がある場合は、翌月以降の給与で順次調整します。自社の運用を確認し、従業員から問い合わせがあったときに答えられるようにしておいてください。
出典
国税庁「令和8年分 年末調整のしかた」(Ⅰ 昨年と比べて変わった点、Ⅱ 年末調整とは、Ⅲ 年末調整のしかた)
https://www.nta.go.jp/users/gensen/nencho/index/shikata.htm
国税庁「年末調整がよくわかるページ」(申告書の記載例・従業員向けリーフレット)
https://www.nta.go.jp/users/gensen/nencho/index.htm
国税庁「通勤手当の非課税限度額の改正について」(令和8年4月のQ&Aを含む)
https://www.nta.go.jp/users/gensen/2026tsukin/index.htm
国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」
https://www.nta.go.jp/users/gensen/2026shokuji/index.htm
日本年金機構「2026(令和8)年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました」
https://www.nenkin.go.jp/oshirase/taisetu/jigyosho/2026/202610/100104.html
※本記事は令和8年10月時点の情報をもとに作成しています。従業員ごとの控除の適用可否や税額については、貴社の顧問税理士にご確認ください。
申告書の回収から給与への反映まで、お任せいただけます
「従業員からの申告書の回収と、記入漏れの確認に手が回らない」
「パート従業員から勤務時間を増やしたいと相談されたが、社会保険の扱いが判断できない」
あすか社会保険労務士法人では、給与計算をお任せいただいている企業様の年末調整について、従業員からの申告書の回収と記入漏れ・添付書類の確認、年末調整の結果の12月または1月の給与への反映をお受けしています。扶養の見直しにあわせてパート従業員の勤務時間を変える場合の、社会保険の加入判断のご相談も承ります。
控除の適用可否や税額に関する個別のご判断、源泉徴収票や法定調書の作成・提出は税理士の業務にあたるため、当法人ではお受けしておりません。
最近のお知らせ
-
2026/10/21
-
2026/10/15
-
2026/10/8
-
2026/9/17
-
2026/9/10
-
2026/9/3